در سال 2026، هیچ کس دیگر تنها با دریافت وجوه از A به B برنده تجارت انتقال پول نیست. این بخش اساساً حل شده است. آنچه اکنون برندگان را از هم جدا می کند احساس کاربر است: سریع، ارزان، ایمن و ایده آل چیزی است که به سختی مجبور به فکر کردن در مورد آن هستند.
این یک فرصت واقعی را برای شرکتهای فینتک، بانکها، فعالان حواله و شرکتهای پرداخت باز کرده است که مایل به بازنگری در حرکت پول فرامرزی از پایه هستند.
اما نکته اینجاست: افزودن ویژگی پرداخت به یک برنامه با ساختن یک محصول رقیب یکسان نیست.
موفقیت به نرخ ارز، مسیریابی تراکنش، کشف تقلب، چک های KYC/AML، الزامات نظارتی، ادغام بانکی و پردازش بلادرنگ بستگی دارد. همه آنها باید در پشت صحنه با هم کار کنند تا از یک تجربه تراکنش یکپارچه اطمینان حاصل کنند.
بنابراین، آیا به دنبال ساخت یک برنامه انتقال پول برای تجارت خود هستید؟ اگر بله، در جای درستی هستید.
از قابلیتهای هوش مصنوعی و ویژگیهای کلیدی گرفته تا امنیت، انطباق و هزینه، به یک راهنمای کامل برای توسعه اپلیکیشن حواله در سال 2026 بپردازید.
بازار اپلیکیشن انتقال پول
طی چند سال گذشته، نحوه انتقال پول توسط مردم تغییر کرده است. انتقال پول دیجیتالی فراتر از پیشخوانهای انتقال سنتی به اپلیکیشنهای موبایل، کیف پول دیجیتال، حوالههای بانکی و شبکههای پرداخت سریعتر است. این تغییر فرصتهایی را برای کسبوکارها ایجاد میکند تا اپلیکیشن انتقال پول را توسعه دهند که در سرعت، شفافیت، امنیت و هزینههای تراکنش کمتر رقابت میکند.
بیایید بررسی کنیم که بازار واقعاً کجاست:
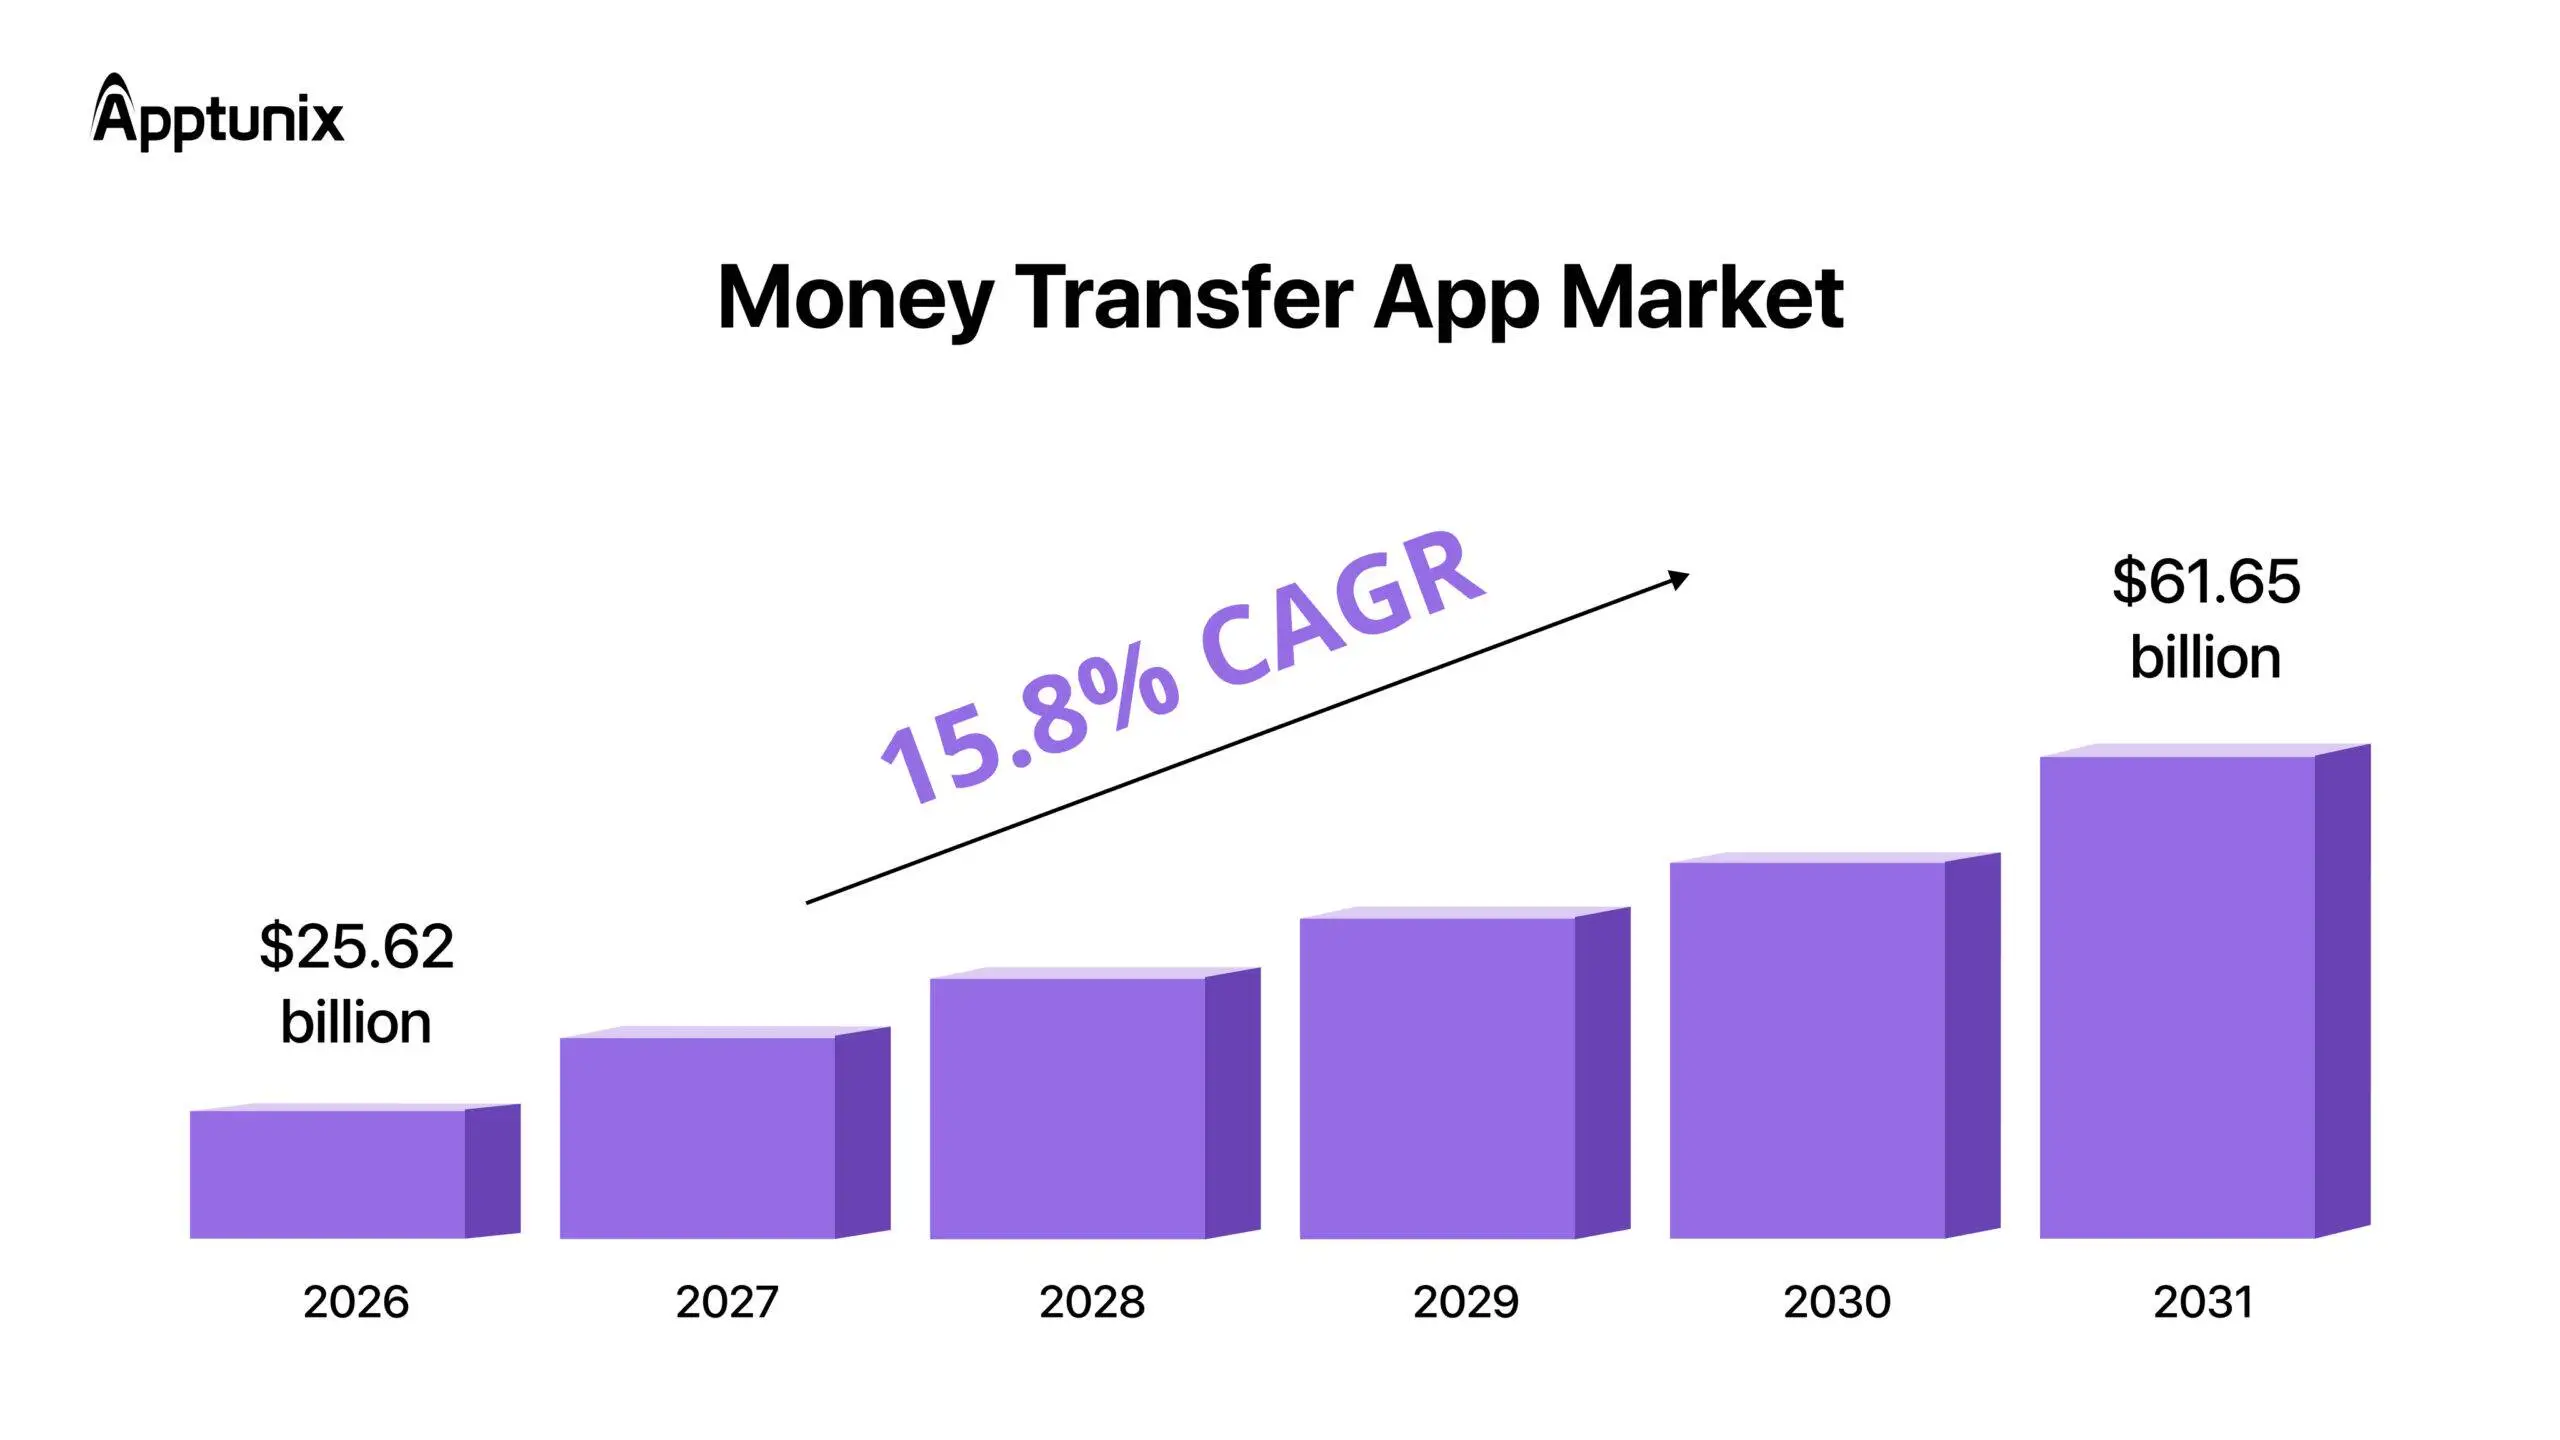
-> طبق تحقیقات و مارکتز، انتظار میرود بازار اپلیکیشنهای انتقال پول تا سال ۲۰۳۱ به ۶۱.۶۵ میلیارد دلار برسد.
-> ارزش بازار اپلیکیشنهای حواله در حال حاضر 25.62 میلیارد دلار است و بین سالهای 2026 تا 2031 با CAGR 15.8 درصد رشد میکند.
-> هند، چین، ایالات متحده، برزیل و بریتانیا با بیشترین حجم تراکنش در جهان پیشتاز هستند و آنها را به کشورهای ایده آلی برای راه اندازی اپلیکیشن انتقال پول تبدیل می کند.
-> آسیا پاسیفیک با داشتن 46.5 درصد از کل بازار جهانی کیف پول موبایل تا سال 2035، منطقه پیشرو خواهد بود.
-> CNBC گفت Venmo بهترین برنامه انتقال پول برای پرداخت دوستان است، Cash App بهترین برای سهولت استفاده، PayPal بهترین برای پرداخت های بزرگتر و Apple Cash بهترین برای استفاده در پرداخت است.
انواع برنامه های انتقال پول که می توانید بسازید
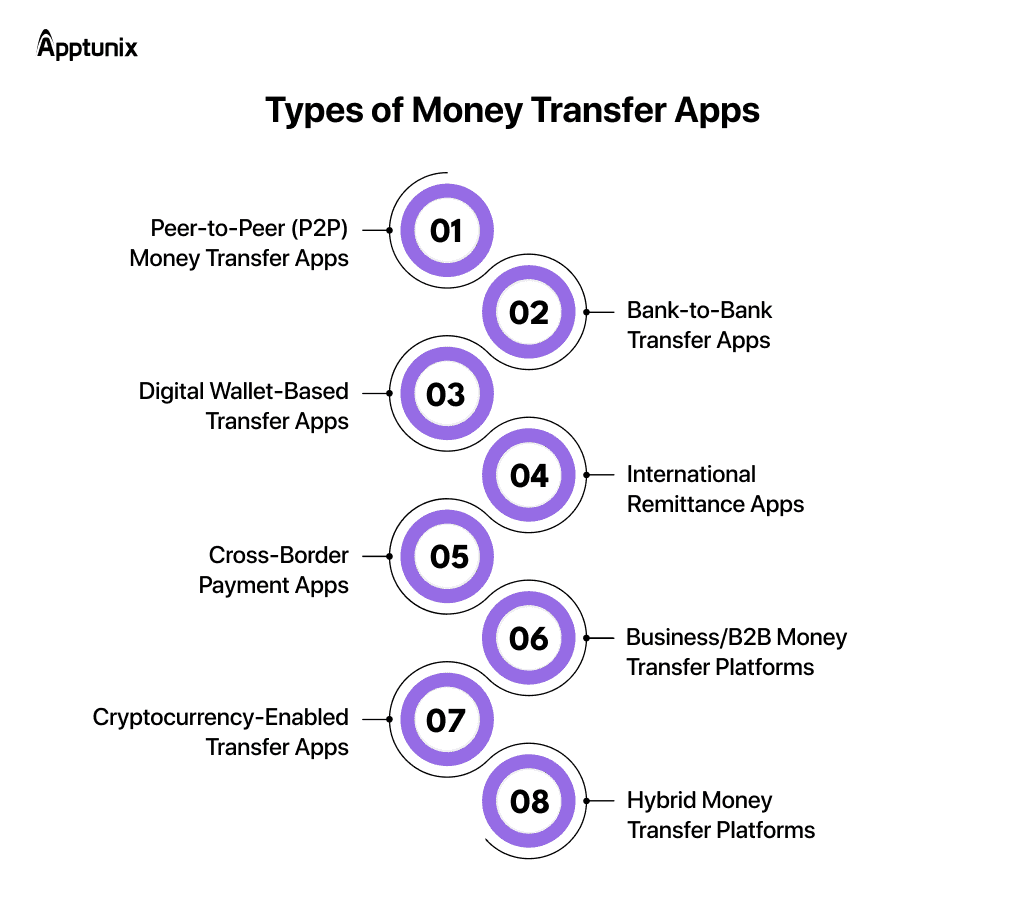
انواع مختلفی از برنامه های انتقال پول وجود دارد که البته اهداف مختلفی را دنبال می کنند. عواملی که در واقع تعیین می کنند کدام نوع با ایده شما مطابقت دارد شامل کاربران هدف، حجم تراکنش، جغرافیا و مدل کسب و کار است.
-
برنامه های کاربردی انتقال پول Peer-to-Peer (P2P).
خوب، یک برنامه انتقال پول P2P به کاربران امکان می دهد بدون مراجعه به بانک یا اداره حواله، مستقیماً برای خانواده، دوستان یا هر شخصی پول ارسال کنند. این نوع برنامه از نقل و انتقالات فوری، پرداخت های مبتنی بر تماس، تاریخچه تراکنش ها و کیف پول های دیجیتال برای جابجایی پول روزانه پشتیبانی می کند.
مثال: اپلیکیشن Venmo and Cash
-
برنامه های انتقال بانکی
برنامه های انتقال پول بانک به بانک، کاربران را با حساب های بانکی متصل می کند تا انتقال مستقیم بین مؤسسات مالی را تسهیل کند. کاربران بیشتر از این برنامه ها برای پرداخت های داخلی، پرداخت قبض و تراکنش های بزرگتر استفاده می کنند. با ویژگی هایی مانند ردیابی تراکنش و مدیریت ذینفع کار می کند.
مثال: کلم
-
برنامه های کاربردی انتقال مبتنی بر کیف پول دیجیتال
این برنامه ها به کاربران اجازه می دهند وجوه را به صورت دیجیتال ذخیره کنند و مستقیماً از موجودی کیف پول خود پول ارسال یا دریافت کنند. علاوه بر این، آنها همچنین از تراکنش های تجاری، پرداخت های کارت، پرداخت قبوض و انتقال کیف پول به بانک پشتیبانی می کنند. این به کاربران یک تجربه پرداخت همه جانبه را می دهد.
مثال: پی پال
-
درخواست برای انتقال پول بین المللی
این اپلیکیشن ها برای کاربرانی طراحی شده اند که به طور مرتب به کشورهای مختلف پول ارسال می کنند. برنامه های کاربردی پرداخت برون مرزی معمولاً از چندین ارز، محاسبات نرخ مبادله، مدیریت رسید، ردیابی انتقال و بررسی های انطباق مورد نیاز برای تراکنش های فرامرزی پشتیبانی می کنند.
مثال: صادقانه و عاقلانه
-
برنامه های پرداخت برون مرزی
برنامه های پرداخت برون مرزی مانند برنامه های انتقال پول بین المللی به نظر می رسند، اما هر دو از جهاتی متفاوت هستند. برخلاف یک برنامه پرداخت بین المللی، یک برنامه پرداخت برون مرزی اغلب به افراد، مشاغل و اهداف دیگر خدمت می کند. به عنوان مثال، یک شرکت مستقر در ایالات متحده به یک تامین کننده بریتانیایی پول پرداخت می کند. آنها نیاز به ادغام با بانک ها یا مؤسسات مالی در بازارهای حمایت شده دارند.
مثال: Wise Business و Airwallex
-
پلتفرم های انتقال پول تجاری/B2B
اینها اغلب شامل پرداختهای دستهای، نقل و انتقالات مکرر، گردش کار تأیید، تطبیق تراکنشها، گزارشدهی و دسترسی مبتنی بر نقش به عملیاتهای تجاری پشتیبانی میشوند. یک برنامه انتقال پول B2B به مشاغل کمک می کند تا پول را به تامین کنندگان، کارمندان، پیمانکاران، شرکا یا حساب های بین المللی ارسال کنند.
مثال: Airwallex و Wise Business
-
برنامههای انتقال فعال ارزهای دیجیتال
برنامههای انتقال رمزنگاری شده به کاربران اجازه میدهند داراییهای دیجیتال را بین کیف پولها منتقل کنند یا ارزهای دیجیتال را به ارزهای سنتی تبدیل کنند. این برنامه ها شامل کیف پول های رمزنگاری، عملکرد تبادل، تراکنش های بلاک چین، تأیید هویت و نظارت بر تراکنش بر اساس مدل کسب و کار است.
مثال: کیف پول کوین بیس
-
پلتفرم های انتقال پول ترکیبی
این پلتفرم ها چندین روش انتقال یا خدمات مالی را در یک برنامه کاربردی ترکیب می کنند. برنامه های ترکیبی در واقع چندین چیز از جمله انتقال P2P، انتقال پول بین المللی، کیف پول دیجیتال، نقل و انتقالات بانکی و مبادلات ارز را پشتیبانی می کنند. این به کاربران با یک پلتفرم انعطاف بیشتری می دهد.
مثال: پی پال و ونمو
چگونه یک برنامه انتقال پول در سال 2026 ایجاد کنیم؟
البته، برای ایجاد یک برنامه انتقال پول، تیم توسعه یک رابط تلفن همراه توسعه داده و یک درگاه پرداخت را متصل می کند. با این حال، این برنامه پول واقعی و داده های مالی حساس را مدیریت می کند. در نتیجه، برنامه ریزی یک استراتژی تجاری شگفت انگیز، زیرساخت پرداخت، امنیت، انطباق و تجربه کاربر از ابتدا مهم است.
از سال 2026، یک فرآیند موفقیت آمیز توسعه برنامه انتقال پول آنلاین شامل موارد زیر است:
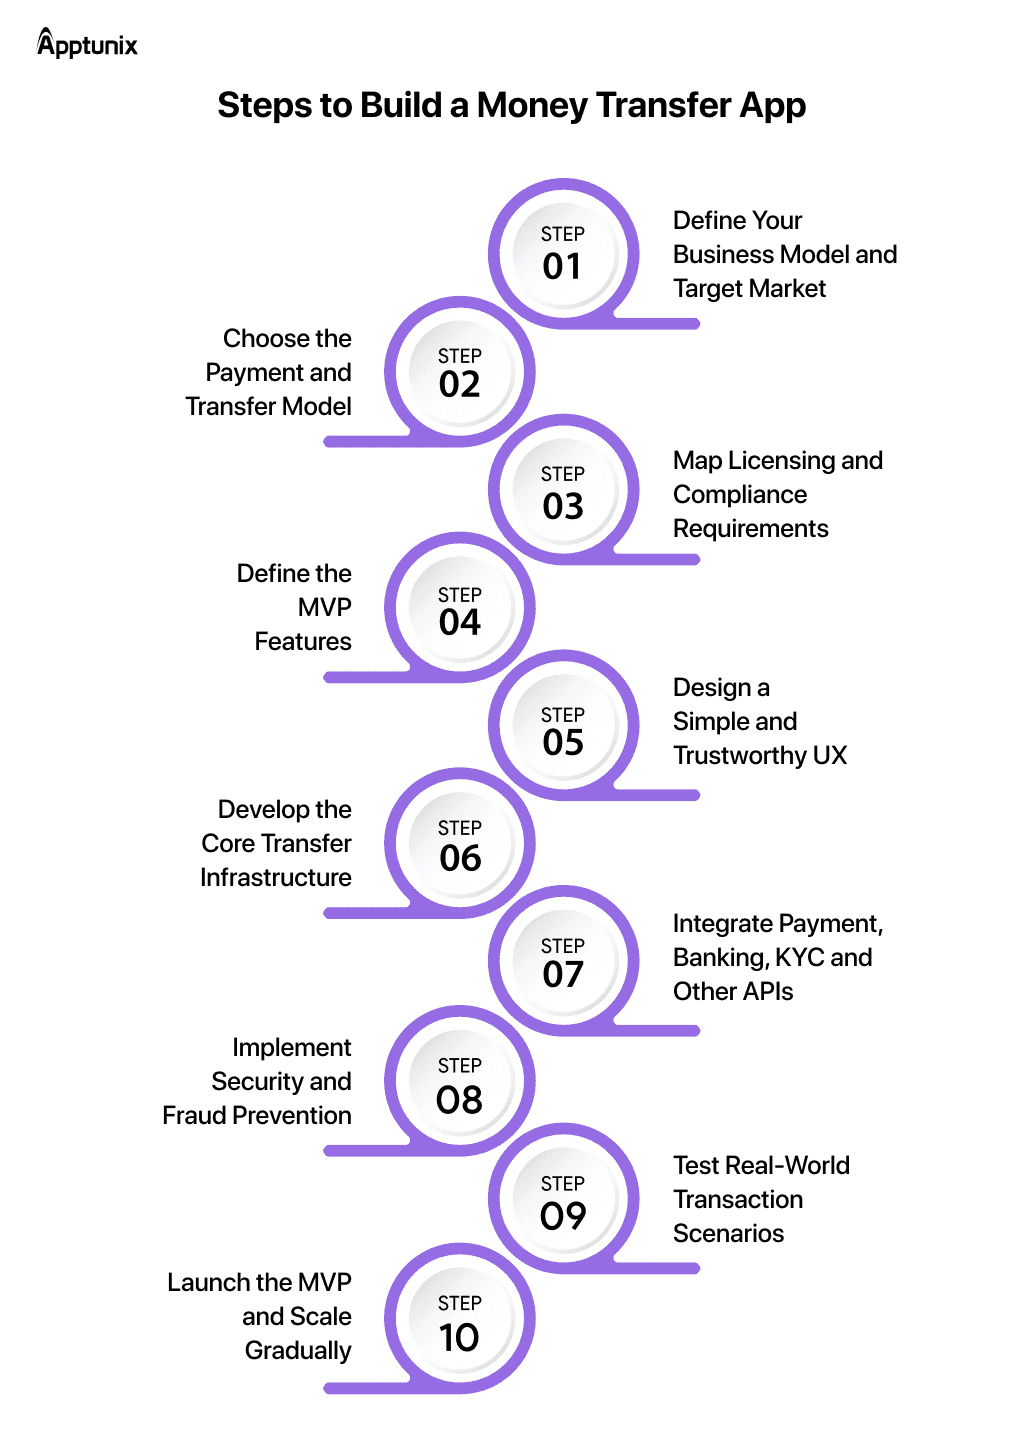
Step 1:مدل کسب و کار و بازار هدف خود را تعریف کنید
تصمیم بگیرید که چه کسی از برنامه شما استفاده می کند و چه نوع انتقالی را در مرحله اولیه پشتیبانی می کند. در اینجا میتوانید پرداختهای P2P، نقل و انتقالات داخلی، پرداختهای B2B، انتقال پول بینالمللی، پرداختهای B2B یا یک راهرو بازار خاص را هدف قرار دهید.
علاوه بر این، جغرافیای هدف شما نیز مهم است زیرا مجوز، الزامات KYC/AML، روشهای پرداخت، ارزها و مشارکتهای بانکی میتواند بین کشورها بسیار متفاوت باشد. با تعیین زودهنگام این الزامات، به راحتی می توانید از تغییرات پرهزینه بعدی جلوگیری کنید.
Step 2:مدل پرداخت و انتقال را انتخاب کنید
هنگامی که مدل کسب و کار و بازار هدف خود را مشخص کردید، مشخص کنید که چگونه پول در پلتفرم شما جریان می یابد. بسته به مدل کسب و کار خود می توانید از انتقال بانک به بانک، کیف پول دیجیتال، کارت، ریل پرداخت محلی یا ارائه دهندگان شخص ثالث و بانکی استفاده کنید.
همچنین ممکن است برای پرداختهای بینالمللی به پشتیبانی چند ارزی، خدمات مبادله ارز، بانکداری با خبرنگار یا شرکای حواله نیاز داشته باشید. زیرساختی که انتخاب میکنید مستقیماً بر قابلیتهای برنامه، سرعت تراکنش و هزینههای عملیاتی شما تأثیر میگذارد.
Step 3:مجوز نقشه و الزامات انطباق
قبل از شروع توسعه، مقررات مربوط به بازار هدف و مدل کسب و کار خود را تعیین کنید. بدانید که خدمات انتقال پول بسته به حوزه قضایی تحت مجوزهای مختلف و چارچوب های نظارتی قرار می گیرند.
برنامه ریزی انطباق شما ممکن است شامل موارد زیر باشد:
- KYC و تأیید هویت مشتری
- غربالگری AML و نظارت بر تراکنش
- بررسی تحریم ها
- مشتری مداری
- الزامات شفافیت پرداخت
- حفاظت و ذخیره سازی داده ها
- الزامات مجوز یا ثبت نام
توصیه های FATF به شما یک پایگاه بین المللی مفید برای مقابله با پولشویی و تامین مالی تروریسم می دهد، اما به همین جا بسنده نکنید. با این حال، شما باید این اصول را بر روی قوانین خاص هر بازاری که قصد دارید در آن خدمت کنید، ترسیم کنید.
Step 4:ویژگی های MVP را تعریف کنید
بهتر است از راه اندازی هر عملکرد مالی ممکن به یکباره خودداری کنید، به خصوص اگر برای اولین بار در حال توسعه راه حل هستید. ابتدا راه حل های توسعه MVP را حول تجربه انتقال هسته تعریف کنید.
یک حداقل محصول بادوام معمولی ممکن است شامل موارد زیر باشد:
- ثبت نام کاربر و KYC
- پیوند دادن حساب بانکی/کارت
- مدیریت ذینفع
- انتقال پول
- تاریخچه معاملات
- ردیابی وضعیت انتقال
- اطلاعیه ها
- تبدیل ارز
- احراز هویت امن
- مدیریت تراکنش ادمین
هنگامی که تأیید کردید که پرداخت اولیه شما به طور قابل اعتماد کار می کند، می توانید عملکردهای پیشرفته ای مانند تشخیص تقلب با هوش مصنوعی، نقل و انتقالات مکرر، کیف پول های چند ارزی و موارد دیگر را ادغام کنید.
Step 5:یک UX ساده و قابل اعتماد طراحی کنید
پس از اینکه شما و تیم توسعه درباره ویژگیهای نهایی تصمیم گرفتید، طراحان UI/UX رابط کاربری برنامه را طراحی میکنند. این برنامه ها باید قبل از زدن ارسال به کاربران احساس اطمینان کنند. بنابراین طراحان رابطی ایجاد کردند که به وضوح مبلغ انتقال، هزینه ها، نرخ مبادله، جزئیات گیرنده و زمان تخمینی تحویل را قبل از تایید نشان می دهد.
بنابراین شما باید مسیر انتقال را ساده نگه دارید در حالی که بهروزرسانیهای وضعیت واضح را در زمانی که تراکنش کامل است، در حال انتظار است، ناموفق است و غیره ارائه میکنید.
Step 6:توسعه زیرساخت های اساسی انتقال
پس از ایمن سازی طراحی، اکنون توسعه واقعی برنامه انتقال پول می آید. تیم توسعه یک اپلیکیشن موبایل، خدمات باطن، موتور تراکنش، پایگاههای داده، API، سیستمهای احراز هویت و داشبورد مدیریت ایجاد میکند.
در اینجا، بکاند اهمیت ویژهای دارد، زیرا چندین چیز، از جمله وضعیت تراکنش، موجودی، اطلاعات کاربر، دستورالعملهای پرداخت، اعلانها و ادغام با خدمات مالی خارجی را مدیریت میکند.
معماری برنامه باید طوری طراحی شود که حجم تراکنش های فزاینده را بدون به خطر انداختن عملکرد یا قابلیت اطمینان مدیریت کند.
Step 7:پرداخت، بانکداری، KYC و سایر APIها را یکپارچه کنید
ادغام شخص ثالث بخش اساسی یک برنامه انتقال پول مدرن است. بسته به مدل خود، ممکن است نیاز به ادغام برای موارد زیر داشته باشید:
- پردازش پرداخت
- پیوند دادن یک حساب بانکی
- کیف پول دیجیتال
- KYC/تأیید هویت
- AML و تحریم ها بررسی می شود
- نرخ ارز
- کشف تقلب
- اطلاعیه ها
- تجزیه و تحلیل
محصولات فرامرزی ممکن است به ادغام های اضافی برای شبکه های پرداخت بین المللی، تبدیل ارز و روش های پرداخت خاص کشور نیاز داشته باشند.
Step 8:اجرای حفاظت و پیشگیری از تقلب
البته تیم توسعه از مرحله اول توسعه، امنیت را در لیست خود حفظ کرده است. پس از ادغام پرداخت، بانکداری، KYC و سایر APIها، معماری باید از همان ابتدا امنیت را به جای اضافه کردن آن درست قبل از راهاندازی در خود جای دهد.
خوب، آنها از اقداماتی مانند رمزگذاری، احراز هویت چند عاملی، ارتباط امن API، توکن سازی، دسترسی به نقش، نظارت بر تراکنش و کنترل ریسک کلاهبرداری استفاده می کنند. علاوه بر این، هوش مصنوعی و ML همچنین میتوانند با شناسایی الگوهای تراکنش غیرعادی و تخصیص امتیازهای ریسک، از تشخیص تقلب در زمان واقعی پشتیبانی کنند.
Step 9:سناریوهای معاملات در دنیای واقعی را آزمایش کنید
هنگامی که همه چیز کامل شد، تیم QA به طور کامل برنامه را آزمایش می کند و از عملکرد صحیح دکمه ها و صفحه نمایش اطمینان می دهد. یک تیم بسیار مجرب، نقل و انتقالات موفق، پرداخت های ناموفق، تراکنش های تکراری، جزئیات نادرست دریافت کننده، قطع شبکه، بازپرداخت، بازپرداخت شارژ، تغییرات نرخ ارز و حجم بالای تراکنش را آزمایش می کند.
به یاد داشته باشید که تست امنیت و انطباق باید قبل از پردازش وجوه مشتری واقعی توسط برنامه انجام شود.
Step 10:MVP را راه اندازی کنید و به صورت تدریجی مقیاس کنید
هنگامی که تیم QA اطمینان حاصل کرد که محصول بررسی های عملکرد، امنیت و انطباق را گذرانده است، وقت آن است که به جای تلاش برای پشتیبانی از چندین کشور به طور همزمان، آن را در بازار انتخابی خود عرضه کنید.
با نظارت بر نرخ تراکنش های موفق، انتقال ناموفق، عدم پذیرش ورود، هشدارهای کلاهبرداری، شکایات مشتریان و درخواست های پشتیبانی، محصول را در صورت نیاز بهبود دهید. این اطلاعات به شما کمک میکند تا قبل از گسترش روشهای پرداخت، ارزها و بازارهای بینالمللی، برنامه را بهبود ببخشید.
هدف شما نباید صرفاً راه اندازی یک برنامه انتقال پول باشد، بلکه باید یک محصول مالی ایجاد کنید که کاربران بتوانند در هر بار ارسال پول به آن اعتماد کنند.
در اینجا نحوه ساخت برنامه های انتقال پول سفارشی آورده شده است. حالا بیایید نگاهی به ویژگی های اصلی که باید برای ایجاد یک برنامه انتقال پول موفق در سال 2026 داشته باشید بیندازیم.
ویژگی های اپلیکیشن انتقال پول
هر کسی می تواند برنامه ای ایجاد کند که پول را از یک حساب به حساب دیگر منتقل کند. قسمت سخت درست کردن آن است: سریع، شفاف در مورد نرخها، واقعا امن، و به اندازهای خوب که مردم از باز کردن آن نترسند.
بعضی چیزها دیگر ضروری نیستند. ورود بیومتریک و تشخیص تقلب با هوش مصنوعی – آنها را از دست بدهید و عملاً از کاربران می خواهید که به شما اعتماد نکنند. بنابراین فهرستی که ما مدام به آن بازمی گردیم این است: 12 ویژگی که ارزش ساختن برای برنامه ارسال پول خود را در سال 2026 دارد.
انتخابی که هویت را بدون احساس بازجویی تأیید می کند.
چندین ارز را همزمان نگه دارید، آزادانه ارسال و دریافت کنید.
نقل و انتقالات سریع، داخلی یا برون مرزی، با وضعیتی که در واقع می توانید آن را پیگیری کنید.
حساب های بانکی، کارت ها و سایر روش های پرداخت را به صورت ایمن وصل کنید.
قیمتها بهطور زنده بهروزرسانی میشوند، هزینهها قابل مشاهده است، هیچ چیز پنهان نیست.
کاربران همیشه با رسیدهای ذخیره شده می دانند که انتقال آنها کجاست.
صرفه جویی در افرادی که کاربران اغلب پرداخت می کنند. از وارد کردن مجدد جزئیات بگذرید
هنگامی که انتقال موفقیت آمیز است، پرداخت ها انجام نمی شود یا نرخ ها تغییر می کند، به کاربران پینگ کنید.
شناسه چهره یا اثر انگشت تمام چیزی است که برای ورود به سیستم نیاز است.
- محدودیت های انتقال و محاسبه هزینه
قبل از اینکه کسی تأیید را فشار دهد، هزینه ها و محدودیت ها به وضوح نمایش داده می شوند.
- کشف تقلب و نظارت بر ریسک
هوش مصنوعی هر چیزی را که به نظر می رسد زیر نظر دارد و به سرعت آن را علامت گذاری می کند.
یک مکان برای مدیریت همه چیز: کاربران، تراکنش ها، KYC، هزینه ها، اختلافات، انطباق.
اکنون که اهمیت امنیت را هنگام توسعه برنامههای پرداخت آنلاین درک کردهاید، بیایید ایدههایی را که به پلتفرم شما کمک میکند تا تراکنشهای مالی را در سال ۲۰۲۶ ایمن کند، مورد بحث قرار دهیم.
امنیت برنامه انتقال پول: چگونه تراکنش های مالی را ایمن کنیم
امنیت چیزی نیست که بعد از راهاندازی برنامه روی آن بپاشید. این چیزی است که کل برنامه باید روی آن ساخته شود، زیرا شما با پول و اطلاعات شخصی افراد سروکار دارید، و یک نقض بد سالها اعتماد را در یک بعد از ظهر خراب میکند. امنیت برنامه انتقال پول می تواند شامل شود
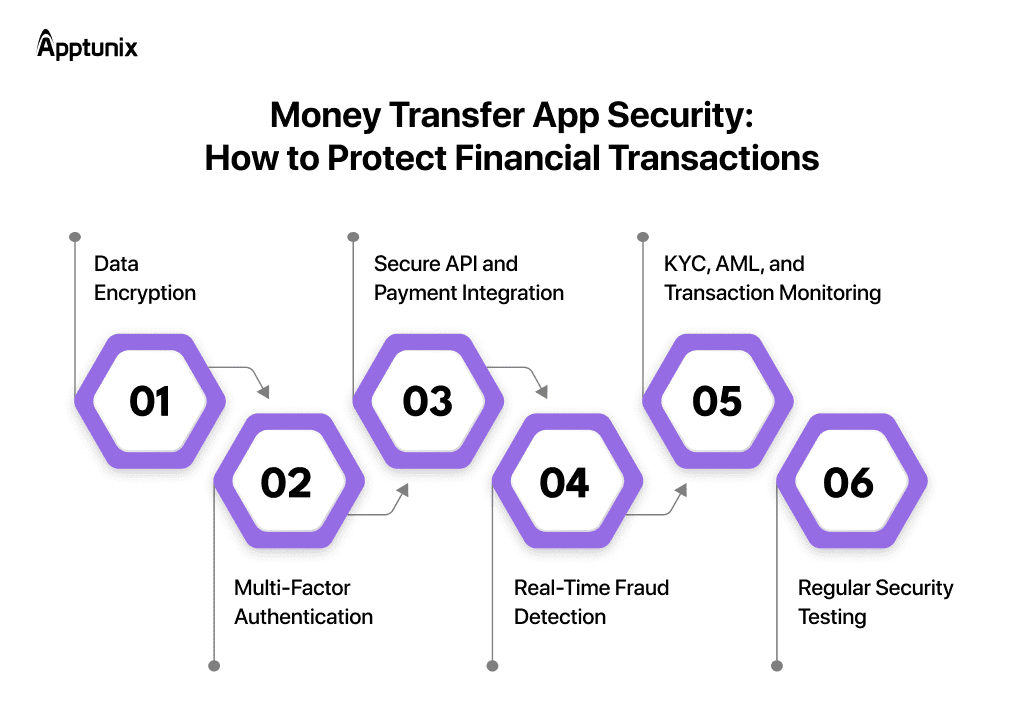
همه چیز حساس – اطلاعات شخصی، جزئیات پرداخت، اعتبارنامه ورود، سوابق تراکنش – هم در حرکت و هم در فضای ذخیره سازی نیاز به رمزگذاری دارد. بدون استثنا.
-
احراز هویت چند عاملی
برای جلوگیری از دسترسی غیرمجاز به حساب، از MFA از طریق OTP، بیومتریک، پین یا تأیید دستگاه استفاده کنید. برای تراکنشهای با ارزش یا غیرعادی، احراز هویت یک مرحلهای را برای یک لایه امنیتی اضافی اضافه کنید.
-
API امن و ادغام پرداخت
درگاههای پرداخت، APIهای بانکی، ارائهدهندگان KYC و سایر خدمات شخص ثالث باید از طریق APIهای ایمن ارتباط برقرار کنند. از احراز هویت قوی، مجوز، رمزگذاری، اعتبارسنجی ورودی و محدود کردن نرخ برای محافظت از این اتصالات استفاده کنید.
-
تشخیص تقلب در زمان واقعی
از سیستمهای مبتنی بر قانون و تشخیص تقلب مبتنی بر هوش مصنوعی برای شناسایی مقادیر غیرعادی تراکنش، مکانها، دستگاهها، فرکانس یا رفتار کاربر استفاده کنید. تراکنشهای پرخطر میتوانند پرچمگذاری، بررسی یا بهطور موقت مسدود شوند.
-
KYC، AML و نظارت بر تراکنش
تأیید اینکه چه کسی چه کسی است پس از ثبت نام به همان اندازه مهم است که در هنگام ثبت نام مهم است. بررسیهای تأیید KYC، AML و تحریمها را بهطور مستمر، در خود فرآیند تراکنش در هم تنیده نگه دارید، نه در حاشیه.
قبل از راه اندازی و در طول چرخه عمر برنامه، ارزیابی آسیب پذیری، تست نفوذ، تست API و ممیزی های امنیتی را انجام دهید. آزمایش منظم به شناسایی نقاط ضعف قبل از سوء استفاده مهاجمان کمک می کند.
الزامات انطباق و مجوز برای برنامه های انتقال پول
برنامه های کاربردی انتقال پول سفارشی در یک محیط مالی بسیار تنظیم شده عمل می کنند و الزامات بر اساس نوع معامله، مدل کسب و کار و کشور متفاوت است. برای اجرای یک برنامه انتقال پول موفق، کسب و کار شما به مجوز مالی مناسب همراه با اقدامات KYC، AML، حفاظت از داده ها و نظارت بر تراکنش نیاز دارد.
الزامات انطباق و صدور مجوز برای جلوگیری از مسائل نظارتی و تغییرات طراحی پرهزینه بعداً حیاتی است. برای درک اهمیت انطباق و صدور مجوز در سال 2026 به جدول زیر نگاه کنید:
بنابراین، در حین انجام توسعه اپلیکیشن انتقال پول بینالمللی، از انطباق و الزامات مجوز اطمینان حاصل میکنید. با این حال، بسیاری از مردم گیج می شوند که آیا باید یک MVP بسازند یا یک پلتفرم در مقیاس کامل. خوب، بیایید تفاوت های اصلی بین این دو را دریابیم.
توسعه برنامه انتقال پول: MVP در مقابل پلتفرم تمام مقیاس
یا در حال ساخت یک MVP برای خدمات انتقال پول هستید یا در حال ساخت یک برنامه ارسال پول در مقیاس کامل هستید. همه اینها به اهداف تجاری، بازار هدف و حجم معاملات مورد انتظار شما بستگی دارد. حداقل محصول قابل دوام به شما امکان می دهد تا ویژگی های اساسی را راه اندازی کنید، تقاضا را تأیید کنید، و بازخورد کاربران را جمع آوری کنید بدون اینکه مبالغ زیادی را صرف راه حل های کامل کنید.
با این حال، یک برنامه حواله در مقیاس کامل به مجموعه گستردهتری از ویژگیها، زیرساخت قویتر، امنیت پیشرفته و مقیاسپذیری بالا نیاز دارد.
هزینه توسعه اپلیکیشن انتقال پول در سال 2026 چقدر است؟
هزینه ایجاد یک برنامه انتقال پول از این متغیر است 20000 تا 120000 دلاربسته به پیچیدگی پلتفرم سایر عواملی که بر قیمت گذاری تأثیر می گذارند عبارتند از ویژگی های برنامه، پشته فناوری، ادغام ها، الزامات امنیتی، تجربه تیم توسعه و مکان. یک برنامه انتقال پول MVP اولیه می تواند ایجاد شود 20000 دلار یا 30000 دلار; با این حال، یک پلت فرم در مقیاس کامل به بیش از 60000 دلار.
در اینجا جدولی است که پیچیدگی برنامه و هزینه تخمینی آن را به همراه جدول زمانی نشان می دهد.
به یاد داشته باشید، قیمت نهایی بسته به اجرای KYC/AML، ادغام درگاه پرداخت، تشخیص تقلب، الزامات نظارتی و تعداد پلتفرم هایی که قصد دارید پشتیبانی کنید، بسیار متفاوت است.
بنابراین وقت آن است که راهنمای توسعه اپلیکیشن انتقال پول آنلاین را جمع بندی کنیم. با این حال، قبل از پایان کار، نگاهی به راههایی که اپلیکیشنهای ارسال پول در واقع درآمدزایی میکنند بیندازید.
همچنین بخوانید: راهنمای هزینه های توسعه اپلیکیشن موبایل در سال 2026
اپلیکیشن های انتقال پول چگونه کسب درآمد می کنند؟
یک برنامه انتقال پول می تواند از راه های متعددی کسب درآمد کند. این واقعاً به کاربران هدف شما، بازارهایی که در آن هستید و نحوه عمل انتقالات بر روی پلتفرم شما بستگی دارد. کارمزد تراکنشها معمولاً رویکرد اولیه است، اما حاشیههای ارزی، اشتراکها، حسابهای تجاری و خدمات ممتاز میتوانند به عنوان جریانهای درآمد اضافی روی هم جمع شوند.
این یکی از اولین چیزهایی است که هنگام شروع توسعه برنامه های انتقال پول با هوش مصنوعی باید به آن توجه کرد، زیرا تقریباً هر راه حل دیگری را شکل می دهد.
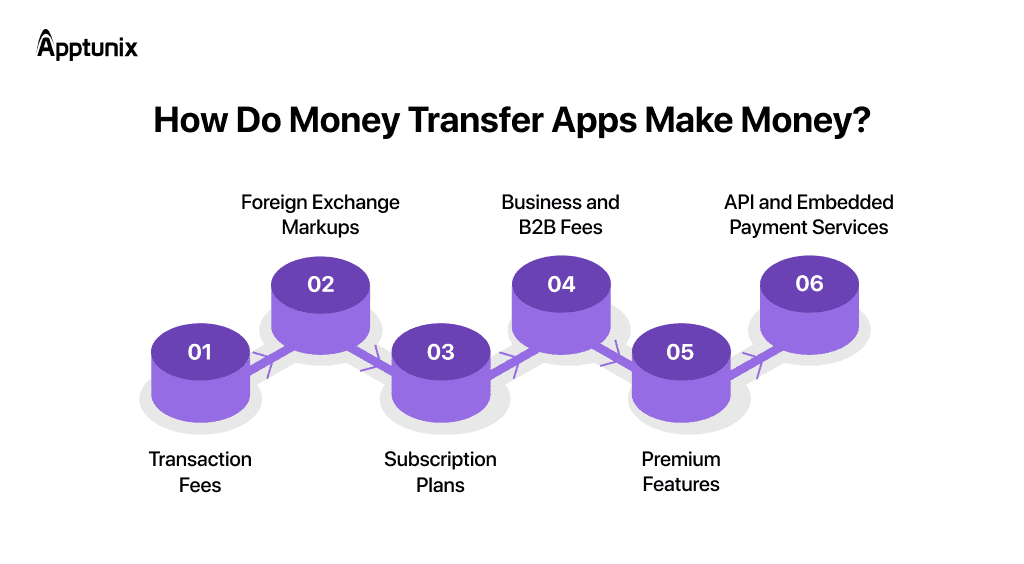
1:کارمزد تراکنش
برخی از برنامهها هزینه ثابتی را دریافت میکنند، برخی دیگر درصدی از همه ارسالها را دریافت میکنند. بسیاری از آنها نیز از قیمت گذاری سطحی استفاده می کنند، جایی که کارمزد بسته به مبلغ، محل پرداخت، روش پرداخت یا سرعت انتقال نیاز به تغییر می کند.
2:نشانه گذاری ارز
برای اپلیکیشنهایی که روی توسعه اپلیکیشن انتقال پول بینالمللی کار میکنند، نرخ ارز خود به منبع درآمد تبدیل میشود. این برنامه با قیمت عمده خرید می کند، سپس قیمت کمی تعدیل شده را به مشتریان ارائه می دهد و تفاوت را به جیب می زند. از نظر تئوری ساده است، اما باید به اندازه کافی منصفانه باقی بماند تا مصرف کنندگان احساس گرانی نکنند.
3:طرح های اشتراک
کاربران و مشاغل سنگین اغلب به برنامههای ماهانه یا سالانه، هزینههای کمتر، محدودیتهای بالاتر، پردازش سریعتر و نرخهای بهتر پاسخ میدهند. این روشی هوشمندانه برای ایجاد درآمدهای مکرر به جای تکیه کامل بر تراکنش های یکباره است.
4:کارمزدهای تجاری و B2B
کسب و کار حجم بالاتر و درآمد پایدارتری را به ارمغان می آورد. پرداخت هزینه برای پرداخت های انبوه، انتقال حقوق، پرداخت های فروشنده، نقل و انتقالات خودکار، گزارش دهی یا دسترسی به API، مشتریان B2B را به یکی از مطمئن ترین جریان های درآمدی که یک برنامه ارسال پول می تواند داشته باشد، تبدیل می کند.
5:ویژگی های پریمیوم
محدودیت های بالاتر، نقل و انتقالات فوری، حساب های چند ارزی، پشتیبانی اولویت، تجزیه و تحلیل عمیق تر و امنیت بیشتر. همه آنها به عنوان افزونه های پولی برای کاربرانی که بیشتر از تجربه اصلی می خواهند کار می کنند.
6:API و خدمات پرداخت تعبیه شده
هنگامی که زیرساخت شما پایدار است، سایر مشاغل ممکن است بخواهند مستقیماً از آن استفاده کنند. ارائه قابلیتهای انتقال از طریق API به آنها این امکان را میدهد تا بدون ایجاد ریل پرداخت از ابتدا، جابهجایی پول را به برنامههای خود اضافه کنند، زاویه دیگری که ارزش کاوش در میان انواع مختلف برنامههای انتقال پول در بازار امروزی را دارد.
نتیجه گیری
شکی نیست که آینده جابجایی پول سریعتر، هوشمندانه تر و دیجیتالی تر است. با این حال، ساخت یک برنامه انتقال پول موفق به چیزی بیش از انتقال بدون درز نیاز دارد. اساساً این امر مستلزم ادغام پرداخت قابل اعتماد، زیرساخت امن، آمادگی نظارتی، محافظت هوشمند در برابر کلاهبرداری و تجربه کاربری است که مردم بتوانند به آن اعتماد کنند.
مهم نیست که MVP راه اندازی می کنید، وارد بازار حواله می شوید یا یک سیستم پرداخت فرامرزی در مقیاس کامل می سازید. شما باید از استراتژی فناوری درستی پیروی کنید که بتواند یک محصول مالی پیچیده را به مزیت رقابتی تبدیل کند.
برای رسیدن به این هدف، باید با شریک قابل اعتمادی مانند Apptunix شریک شوید. با بیش از 13 سال تجربه در ارائه راه حل های دیجیتال به بازارهای جهانی، Apptunix، یک شرکت توسعه برنامه های کاربردی فین تک، به کسب و کارها کمک کرده تا ایده های فین تک را به پلتفرم های امن و مقیاس پذیر تبدیل کنند.
Apptunix با استفاده از فناوریهای پیشرفته، ادغامهای قوی و استراتژیهای توسعه متمرکز بر کسبوکار، رهبر بازار در ارائه برنامههای حواله برای صنعت فینتک است.
بنابراین، آیا برای پیشبرد ایده خود آماده هستید؟ اگر بله، با یک شرکت توسعه دهنده برنامه انتقال پول با هوش مصنوعی مانند Apptunix شریک شوید و در بازار رقابتی متمایز شوید.
سوالات متداول (سؤالات متداول)
سوال 1. چگونه یک اپلیکیشن انتقال پول امن ایجاد کنیم؟
با رمزگذاری، احراز هویت چند عاملی، API های امن، تشخیص تقلب، بررسی های KYC/AML، نظارت بر تراکنش و آزمایش نفوذ منظم، امنیت را در معماری از روز اول ایجاد کنید.
سوال 2. اپلیکیشن انتقال پول چه ویژگی هایی باید داشته باشد؟
ویژگی های کلیدی برنامه حواله شامل ثبت نام امن، تأیید KYC، پیوند بانک یا کارت، مدیریت ذینفع، حواله، ردیابی تراکنش، اعلان ها، تبدیل ارز، احراز هویت و داشبورد مدیریت برای نظارت است.
سوال 3. هزینه ساخت اپلیکیشن انتقال پول چقدر است؟
هزینه ساخت یک برنامه حواله بین 20000 تا 120000 دلار بسته به اهداف تجاری، پیچیدگی برنامه، ادغام ویژگی ها، تجربه تیم توسعه و مکان متفاوت است.
سوال 4. توسعه یک برنامه انتقال پول چقدر طول می کشد؟
2-3 ماه طول می کشد تا یک نسخه اصلی/MVP از برنامه انتقال پول بسازید و 3-5 ماه طول بکشد تا یک برنامه متوسط با برخی ویژگی های پیشرفته ایجاد کنید. با این حال، یک برنامه پیچیده یا در سطح سازمانی بسته به تخصص و تجربه توسعه دهندگان، به 8 ماه یا حتی بیشتر نیاز دارد.
سوال 5. چگونه یک شرکت توسعه اپلیکیشن انتقال پول را انتخاب کنیم؟
شرکتی با تجربه اثبات شده فین تک، تجربه قوی در پرداخت ها و یکپارچه سازی بانکی، قابلیت های امنیتی، مطالعات موردی مرتبط، دانش انطباق، قیمت گذاری شفاف و پشتیبانی قابل اعتماد پس از راه اندازی را انتخاب کنید.